كتبت: سلمي السقا
أصدرت الهيئة العامة للرقابة المالية التعميم رقم 8 لسنة 2026 بشأن تنظيم إجراءات استخدام نماذج وثائق التأمين النمطية المعتمدة من الهيئة. ويتيح القرار الجديد لشركات التأمين استخدام النماذج المعتمدة من الاتحاد المصري للتأمين دون الحاجة إلى الحصول على اعتماد مستقل لكل شركة، في خطوة تهدف إلى تبسيط الإجراءات وتسريع دورة العمل الرقابي.
تطوير آليات العمل الرقابي
جاء هذا القرار استجابة لمخرجات الحوار المجتمعي الذي أجرته الهيئة مع شركات التأمين العاملة في السوق المصرية، وذلك ضمن جهود تطوير آليات العمل الرقابي ورفع كفاءة إجراءات اعتماد المنتجات التأمينية، مع ضمان الحفاظ على الضوابط التنظيمية وحماية حقوق حملة الوثائق.
تيسير الإجراءات وتخفيف الأعباء
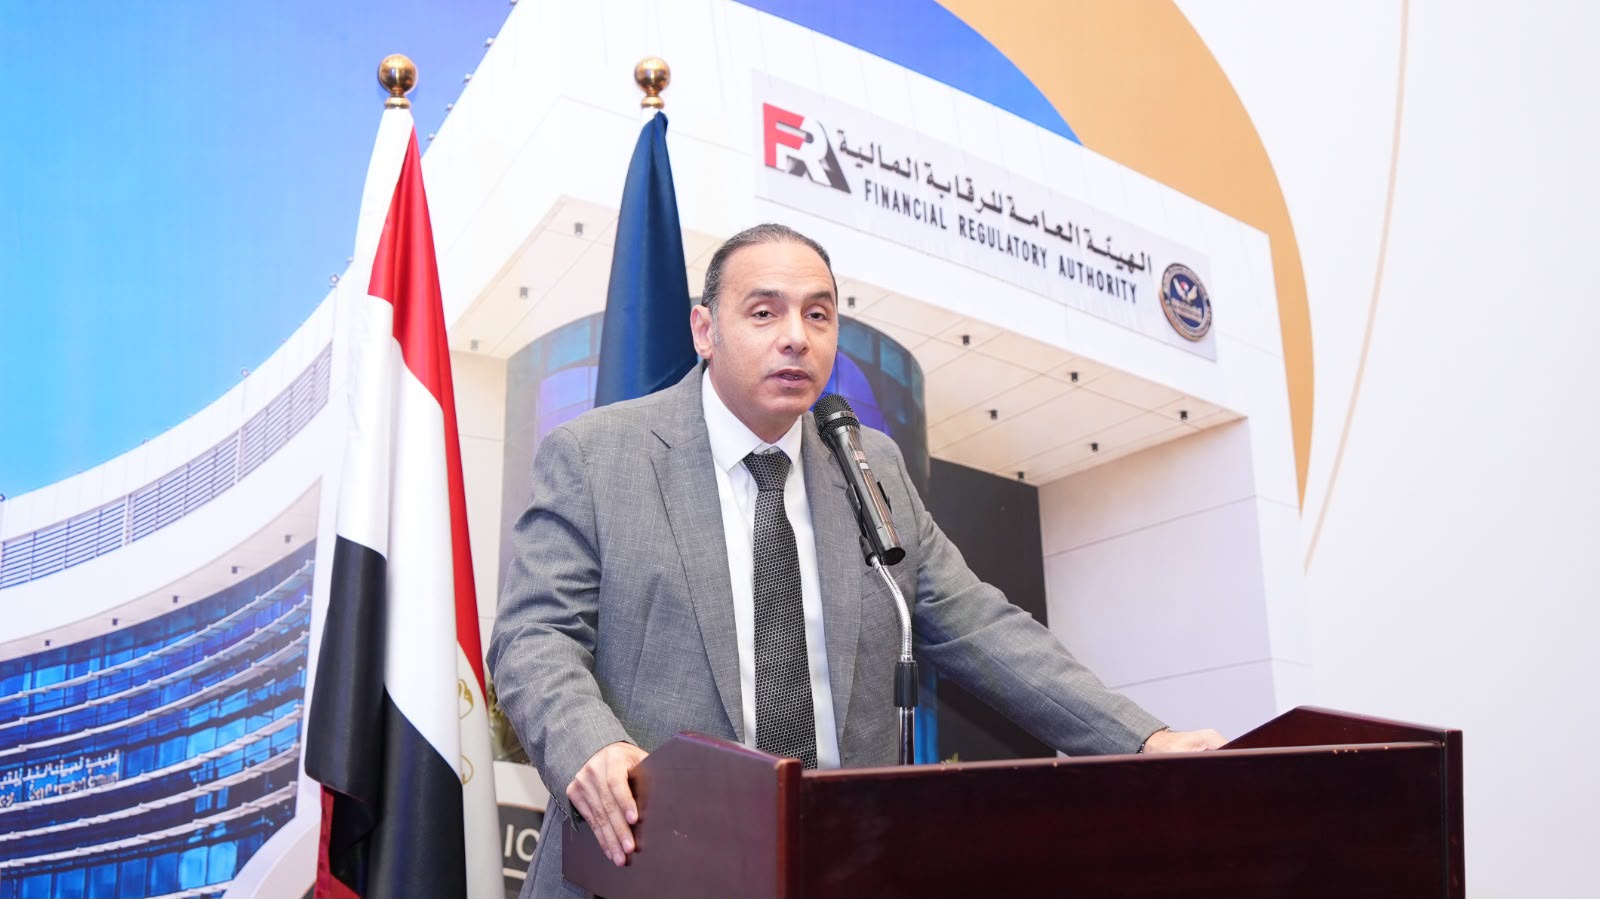
أوضح الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، أن التعميم الجديد يهدف إلى تيسير الإجراءات وتخفيف الأعباء الإدارية، مما يدعم كفاءة ممارسة النشاط التأميني دون الإخلال بمتطلبات الرقابة وحماية المتعاملين. وأشار إلى أنه يمكن للشركات استخدام نماذج وثائق تأمينات الممتلكات والمسئوليات المقدمة من الاتحاد المصري للتأمين والمعتمدة من الهيئة، شريطة الالتزام الكامل بالنموذج وشروطه المعتمدة، مع استثناء وثائق تأمينات الأشخاص وتكوين الأموال من هذا القرار.
ضوابط الاستخدام والمسؤولية
يتطلب التعميم من الشركات إخطار الهيئة مسبقًا باستخدام النموذج، وإرفاق إقرار موقع من الممثل القانوني يؤكد الالتزام بالنموذج وشروطه المعتمدة. ويبدأ الاستخدام في التاريخ اللاحق بين تاريخ ورود الإخطار للهيئة والتاريخ المحدد لبدء الاستخدام، دون انتظار موافقة إضافية. وتظل الشركات مسؤولة عن صحة الإقرارات ومطابقة الوثائق الصادرة للنماذج المعتمدة، كما يجب الحصول على اعتماد الهيئة قبل إجراء أي تعديل أو إضافة أو حذف في النماذج أو الشروط وفقًا لقانون التأمين الموحد رقم 155 لسنة 2024.
تحديث الهيكل الإشرافي
في إطار تطوير منظومة اعتماد المنتجات التأمينية، أُسند الإشراف على الإدارة المركزية لاعتماد المنتجات التأمينية إلى عبير حلمي صالح، مستشار رئيس الهيئة لشئون التأمين. ويعاونها في مهامها كل من الدكتورة نهى محمد المسؤولة عن اعتماد منتجات تأمينات الممتلكات والمسئوليات، والدكتور وليد فتحي المسئول عن اعتماد منتجات تأمينات الحياة وتكوين الأموال.
توسيع النطاق التنظيمي
تدرس الهيئة حاليًا شروط التأمين البحري غير المجمعية، بهدف وضع إطار تنظيمي يتيح قدرًا أكبر من المرونة في سوق التأمين، مع مراعاة متطلبات حماية المتعاملين وشفافية التعاملات ونزاهتها واستعداد السوق لتطبيق التنظيمات ذات الصلة.